Resumen rápido
- Banco Plata es confiable desde el punto de vista institucional: Banco Plata, S.A., Institución de Banca Múltiple aparece registrado dentro del sistema financiero mexicano.
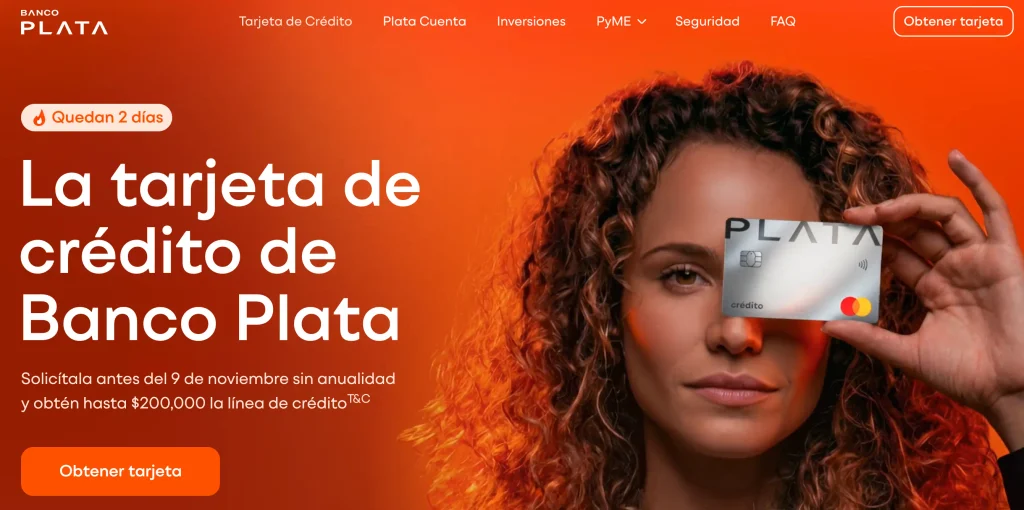
- Plata Crédito es uno de sus productos principales, funciona con Mastercard y se administra desde la app.
- Lo mejor: cashback de hasta 15% en categorías y comercios aplicables, administración digital y posibilidad de controlar la tarjeta desde el celular.
- Lo que debes cuidar: CAT alto, tasa ordinaria elevada, anualidad base, penalización por pago tardío, disposición de efectivo y comisiones por convertir compras a meses.
- Las opiniones de Plata son mixtas: hay usuarios satisfechos con la facilidad de uso y las recompensas, pero también reseñas sobre aclaraciones, pagos, líneas de crédito y confusión con algunas comisiones.
- Para quién sí conviene: personas totaleras, organizadas y que concentran gasto mensual en categorías donde realmente obtienen cashback.
- Para quién no conviene: usuarios que necesitan financiarse, pagan mínimos o quieren retirar efectivo de la tarjeta.
- Veredicto Finantres: Plata puede ser una tarjeta interesante como medio de pago y recompensas. Pierde mucho atractivo cuando la conviertes en una fuente de financiamiento caro.
¿Qué es Banco Plata?
Plata comenzó siendo conocida principalmente por su tarjeta de crédito y hoy opera como Banco Plata, S.A., Institución de Banca Múltiple. Además de Plata Crédito, su ecosistema incluye productos de depósito, ahorro e inversión. Si quieres entender mejor su origen, estructura y funcionamiento, puedes ampliar información en nuestra guía sobre qué es Banco Plata, quién es su dueño y cómo funciona.
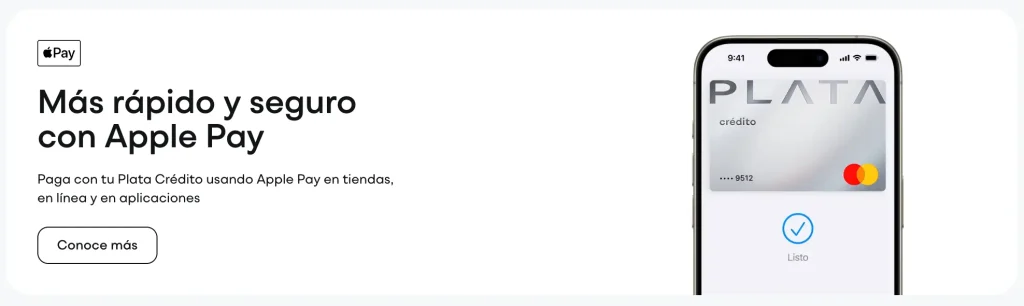
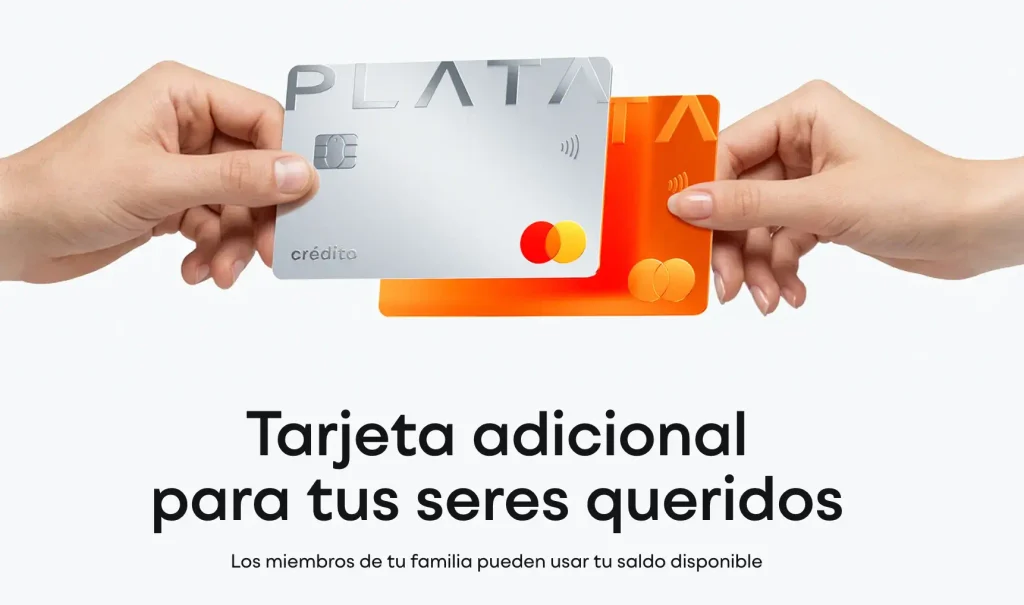
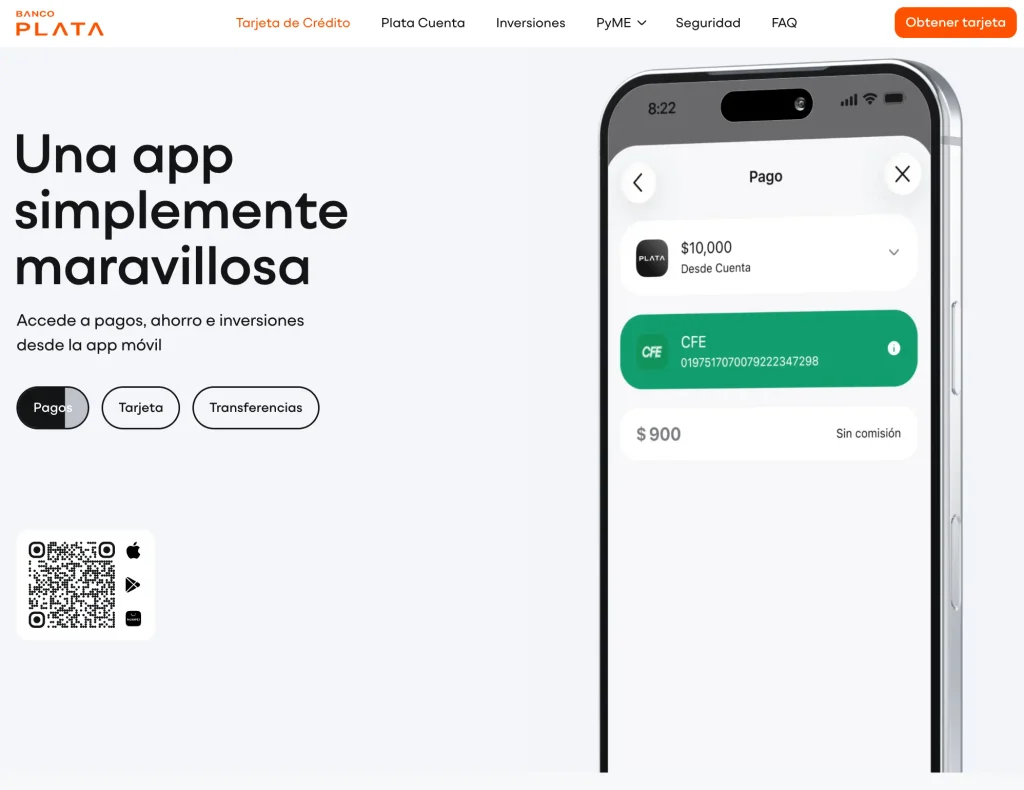
La tarjeta Plata funciona sobre la red Mastercard, así que puede usarse en comercios físicos, compras en línea y establecimientos internacionales que acepten esta red. La experiencia está pensada para gestionarse desde el celular: solicitud, consulta de saldo, movimientos, cashback, bloqueo de tarjeta y otras operaciones.
No hay que confundir todos sus productos. Plata Crédito, Plata Garantizada, Plata Cuenta y Plata Inversiones tienen características y condiciones diferentes. Que una persona haya tenido una experiencia concreta con uno de ellos no significa que las mismas comisiones o protecciones se apliquen a los demás.
Si quieres ponerla en contexto frente a otras entidades, puedes revisar nuestras opiniones de otros bancos en México. Entre las alternativas digitales también merece la pena comparar Nubank, Stori y Klar, porque la tarjeta con más cashback no siempre es la que mejor encaja con tu forma de pagar.
¿Banco Plata es confiable y seguro en México?
Sí: Banco Plata es una institución financiera identificable y regulada en México. Tanto la CNBV como CONDUSEF muestran registros de Banco Plata, y CONDUSEF identifica Plata Crédito como una tarjeta de crédito activa de la institución.
Esto responde una pregunta, pero no todas. Que un banco esté regulado significa que no estás tratando con una plataforma anónima sin una entidad detrás; no significa que sus productos sean baratos, que nunca haya reclamaciones o que la tarjeta sea adecuada para cualquier persona.
| Punto | Lectura correcta |
|---|---|
| ¿Banco Plata es legal y está identificado? | Sí. Opera como institución de banca múltiple. |
| ¿Plata Card es confiable? | Institucionalmente sí; aun así debes revisar contrato, comisiones y seguridad de tu cuenta. |
| ¿Es buena para todos? | No. Depende mucho de cómo pagues la tarjeta. |
| ¿Es barata si te financias? | No es uno de sus puntos fuertes. El costo del crédito es elevado. |
| ¿Puede ser útil para cashback? | Sí, sobre todo si eres totalero y tus gastos coinciden con las categorías elegidas. |
Consejo experto: antes de aceptar cualquier tarjeta digital, revisa la carátula y el folleto que correspondan a tu producto. Dos clientes de la misma marca pueden tener ofertas distintas, y en el caso de Plata incluso puedes estar comparando productos diferentes.
Plata: opiniones y reseñas de usuarios
Las reseñas de Banco Plata están bastante divididas. La app mantiene una valoración agregada alta y acumula cientos de miles de calificaciones, pero dentro de las opiniones también aparecen experiencias negativas que merece la pena entender antes de contratar.
Una calificación promedio no debería ser el único criterio. Para esta review importa más detectar qué temas se repiten y comprobar cuáles dependen de una condición del producto.
Lo que más gusta de Plata
Entre las experiencias positivas aparecen con frecuencia:
- Una app fácil de manejar.
- Solicitud y activación relativamente simples.
- Posibilidad de controlar movimientos y tarjeta desde el celular.
- Cashback en compras.
- Aceptación de la tarjeta en comercios.
- Una experiencia cómoda para quien ya prefiere operar sin sucursales.
El cashback es, probablemente, la razón más clara para elegirla frente a una tarjeta básica sin recompensas.
Lo que más se critica de Banco Plata
También encontramos reseñas relacionadas con:
- pagos que algunos clientes dicen no haber visto reflejados como esperaban;
- dificultades o tiempos de resolución en aclaraciones;
- líneas de crédito menores a las esperadas;
- comisiones o servicios que el usuario afirma no haber entendido al contratar;
- diferencias entre la publicidad esperada y el producto finalmente ofrecido;
- llamadas comerciales o de cobranza;
- dudas alrededor de Plata Garantizada.
Estas experiencias no demuestran que el mismo problema vaya a ocurrirte, pero sí señalan dónde conviene prestar más atención: contrato, comprobantes, estado de cuenta y producto exacto que estás aceptando.
También hay reseñas antiguas que afirman que Plata “no estaba regulada”. Esa información no debe utilizarse para evaluar su situación de hoy: Banco Plata figura ya como institución de banca múltiple en los registros oficiales.
Plata Card opiniones: ¿es buena y para quién conviene?
¿Plata Card es buena? Puede serlo si utilizas una tarjeta de crédito como medio de pago y no como extensión de tu sueldo.
Su propuesta tiene bastante sentido para alguien que paga el saldo total cada mes, concentra gastos en categorías que generan cashback y revisa las condiciones antes de activar servicios adicionales. Si quieres analizar específicamente el producto, puedes consultar nuestra guía de Tarjeta Plata Card: opiniones, CAT, intereses y requisitos.
Lo que cambia por completo nuestra opinión es dejar deuda pendiente. En ese caso, el cashback pasa a segundo plano porque el costo financiero puede superar con facilidad lo recibido en recompensas.
Para quién sí puede valer la pena
Plata puede tener sentido para ti si:
- Pagas siempre el total antes de la fecha límite.
- Usas la tarjeta en gastos que ya estaban presupuestados.
- Aprovechas de verdad sus categorías de cashback.
- Revisas cualquier comisión antes de diferir una compra.
- Prefieres administrar tus finanzas desde una app.
- No necesitas retirar efectivo de la línea de crédito.
Ejemplo: si cada mes gastas $8,000 MXN en compras que ibas a hacer de cualquier manera, eliges categorías que sí utilizas y después liquidas el estado de cuenta completo, puedes aprovechar las recompensas sin pagar intereses ordinarios por esas compras.uenta completo, puedes aprovechar las recompensas sin pagar intereses ordinarios por esas compras.
Para quién no sería nuestra primera opción
No la elegiría como primera alternativa si:
- Sueles pagar únicamente el mínimo.
- Necesitas crédito para completar gastos de cada mes.
- Te atrasas con frecuencia.
- Quieres sacar efectivo de la tarjeta.
- No revisas las condiciones antes de aceptar promociones.
- Prefieres resolver problemas en una sucursal física.
- El cashback te hace gastar más de lo que tenías pensado.
Plata premia mucho más al usuario ordenado que al usuario que necesita financiarse. Esa diferencia importa bastante más que el diseño de la tarjeta o una promoción puntual.
Costos y comisiones de Plata que debes revisar
Aquí está una de las partes más importantes de cualquier análisis de Banco Plata.
El folleto oficial de Plata Crédito publica un CAT promedio ponderado de 169.3% sin IVA, una tasa ordinaria de 105.91% fija anual sin IVA y una comisión anual de $199 MXN sin IVA, con los primeros tres meses sin costo según el propio folleto.
| Concepto | Condición publicada | Qué significa para ti |
|---|---|---|
| CAT promedio ponderado | 169.3% sin IVA | Señal clara de que dejar deuda puede salir caro. |
| Tasa ordinaria | 105.91% fija anual sin IVA | Si pagas parcialmente, los intereses pueden pesar mucho. |
| Administración de tarjeta | $199 MXN al año + IVA | Revisa si tu oferta incluye alguna promoción distinta. |
| Pago tardío | $400 MXN + IVA | Un atraso puede borrar varios meses de cashback. |
| Retiro de efectivo | 10% del monto + IVA | Es una forma muy cara de obtener efectivo. |
| Transferencia con cargo al crédito | 10% del monto + IVA | No debe confundirse con una transferencia gratuita desde una cuenta. |
| Plata Plus | $99 MXN mensuales + IVA en el folleto de Plata Crédito | Debe generar suficiente valor para justificar la cuota. |
| Convertir compras a meses | Puede cobrar entre 10.5% y 30% según plazo, más IVA | “Sin intereses” no significa necesariamente “sin costo”. |
El propio folleto señala que si pagas todo el saldo sujeto al periodo de pago, no se generan intereses ordinarios sobre ese saldo. Si pagas solo una parte o el mínimo, sí pueden generarse intereses.
Ejemplo sencillo: imagina que obtuviste $200 MXN de cashback durante el mes, pero después te atrasas y te aplican una penalización por pago tardío. Solo esa comisión puede ser superior a lo que ganaste con las recompensas, antes incluso de considerar intereses.
Por eso no evaluaría Plata únicamente preguntando “¿cuánto cashback da?”, sino también “¿cuánto me puede costar si un mes no puedo pagar todo?”.
Ojo: Plata Crédito y Plata Garantizada no son lo mismo
Este punto explica parte de la confusión que aparece en algunas reseñas.
CONDUSEF registra por separado Plata Crédito y Plata Garantizada. El contrato de Plata Garantizada tiene sus propias condiciones y publica una comisión anual de administración de la tarjeta del titular de $431.03 MXN antes de IVA, además de otras comisiones.
Por eso, si durante la solicitud te piden un pago o te ofrecen una modalidad distinta de la tarjeta que esperabas, no deposites por inercia. Primero revisa en la app y en la carátula si te están ofreciendo Plata Crédito o Plata Garantizada, cuánto cuesta exactamente y qué recibes a cambio.
Eso es mucho más útil que concluir automáticamente que cualquier cobro cercano a $500 MXN es una estafa: puede corresponder a las condiciones de un producto diferente, pero tienes que saberlo antes de aceptarlo.
Cashback de Plata: cuándo sí conviene
El cashback sigue siendo uno de los puntos fuertes de Plata.
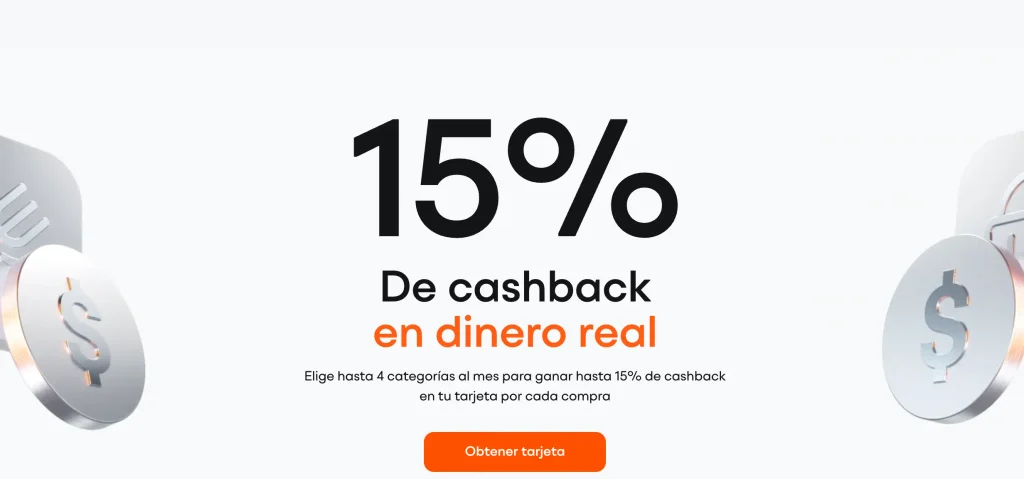
El folleto de Plata Crédito establece una categoría de “Todas las compras” con 0.5%, o 1% para clientes de Plata Plus, y permite elegir hasta cuatro categorías al mes con bonificaciones que pueden llegar hasta 15% en determinados comercios participantes.
El límite publicado es de $1,000 MXN mensuales de cashback, o $3,000 MXN para clientes de Plata Plus. No todas las compras generan recompensa y las condiciones dependen de la categoría y del tipo de comercio.
Esto evita una confusión frecuente: “hasta 15%” no significa recibir 15% de vuelta en todo lo que compres. Si este beneficio es uno de los motivos por los que estás considerando la tarjeta, conviene revisar por separado las condiciones del cashback y promociones de Banco Plata.
Ejemplo práctico:
Si gastas $6,000 MXN en compras generales y todas calificaran únicamente para el 0.5%, la bonificación sería de unos $30 MXN. Si parte de ese gasto cae en categorías con porcentajes superiores, el resultado cambia.
Por eso necesitas mirar tu gasto real, no el porcentaje máximo del anuncio.
Consejo experto: si pagas Plata Plus solo para aumentar el cashback de las compras generales de 0.5% a 1%, haz primero las cuentas. Sobre $10,000 MXN de gasto elegible, esa diferencia sería de $50 MXN. Por sí sola no compensaría una mensualidad de $99 MXN más IVA; necesitarías aprovechar otros beneficios o categorías para que te salga a cuenta.
¿Qué tan buenos son los meses sin intereses de Plata?
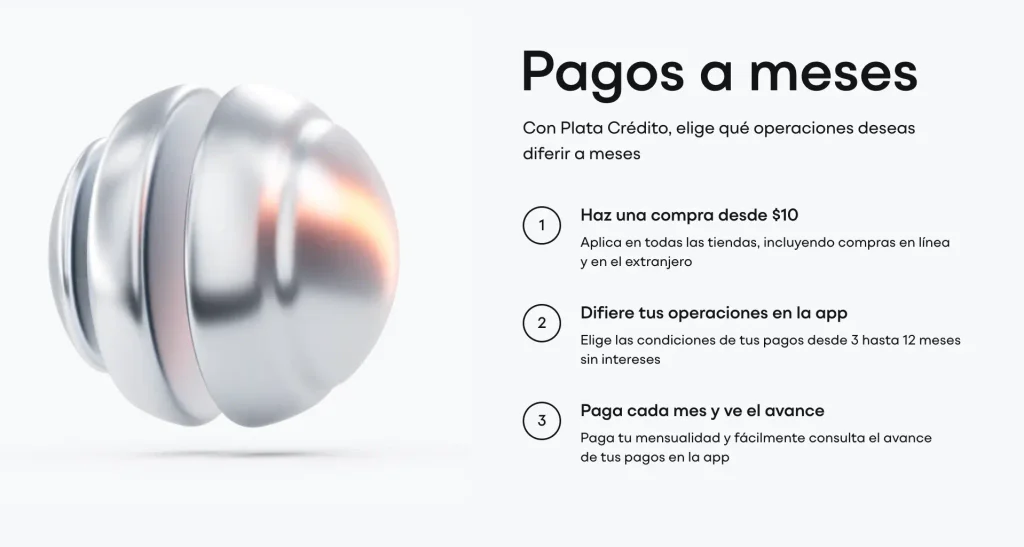
Plata permite convertir compras en pagos de 3 a 12 meses desde la app. El problema es llamar a esto simplemente “meses sin intereses” sin mirar el costo.
El folleto de Plata Crédito publica estas comisiones por contratar el beneficio:
| Plazo | Comisión sobre el monto inicial |
|---|---|
| 3 meses | 10.5% + IVA |
| 6 meses | 21% + IVA |
| 9 meses | 22.5% + IVA |
| 12 meses | 30% + IVA |
Eso no es lo mismo que unos MSI tradicionales ofrecidos directamente por un comercio sin una comisión adicional para el cliente.
Ejemplo: si conviertes desde la app una compra de $10,000 MXN a 12 meses y se aplica la comisión publicada del 30%, estarías añadiendo $3,000 MXN de comisión antes del IVA correspondiente. No pagar intereses no convierte automáticamente la operación en gratuita.
Antes de confirmar cualquier diferimiento, revisa:
- la comisión exacta;
- el costo total de la compra;
- la mensualidad;
- cuánto tiempo comprometes parte de tu ingreso;
- y si podrías pagarla de contado sin descapitalizarte.
Un diferimiento puede tener sentido para una compra necesaria. Otra cosa muy distinta es diferir regularmente supermercado, gasolina o comida porque ya no alcanza el presupuesto del mes.
¿Qué significa que Plata dé hasta 60 días para pagar?
Plata promociona la posibilidad de tener hasta 60 días para pagar, pero la palabra importante es “hasta”. No significa que todas las compras tengan exactamente 60 días.
El tiempo disponible depende del momento de tu compra dentro del ciclo de facturación y de las fechas de corte y pago de tu tarjeta. Una compra realizada justo después del corte puede darte bastante más margen que otra realizada poco antes del siguiente corte.
Por eso conviene revisar tus fechas dentro de la app en lugar de asumir que cualquier compra podrá pagarse dos meses después.
¿Plata reporta a Buró de Crédito?
Al tratarse de una tarjeta de crédito emitida por una institución financiera, tu comportamiento de pago puede formar parte de tu historial crediticio conforme al contrato y las autorizaciones correspondientes.
Esto puede jugar a favor o en contra.
Si pagas en tiempo y mantienes tus deudas bajo control, una tarjeta puede ayudarte a construir historial. Si acumulas atrasos o dejas de pagar, también puede afectar tu perfil. En nuestra guía sobre Banco Plata y Buró de Crédito explicamos con más detalle cuándo lo consulta, cómo puede reportar y qué implica para tu historial.
Para alguien que está empezando, Plata puede servir como primera tarjeta si tiene ingresos suficientes para liquidarla y entiende cuánto puede gastar. Si ya arrastras otras deudas o normalmente dependes del crédito para terminar el mes, una línea adicional probablemente no resuelva el problema.
Más útil que seguir una regla rígida sobre qué porcentaje de tu línea debes utilizar es preguntarte esto: ¿podrías pagar cómodamente el saldo completo con tus ingresos del próximo periodo? Si la respuesta es no, estás usando más crédito del que probablemente te conviene.
Plata vs otras tarjetas digitales en México
Banco Plata compite con otros bancos y plataformas digitales que también buscan usuarios que quieren manejar sus finanzas desde el celular.
La diferencia real está en qué priorizas:
| Opción | Puede interesarte si priorizas | Lo que deberías comparar |
|---|---|---|
| Plata | Cashback por categorías | CAT, comisiones de diferimiento y Plata Plus |
| Nu | Experiencia digital sencilla | Condiciones concretas de tu oferta y beneficios |
| Stori | Acceso al crédito y construcción de historial | Costo del financiamiento y producto aprobado |
| Klar | Ecosistema financiero digital | Condiciones de cuenta y tarjeta según tu perfil |
| Mercado Pago | Pagos y ecosistema de Mercado Libre | Límites, crédito y beneficios que realmente utilizarás |
No elegiría una por una sola característica.
Si Plata te atrae por el cashback, compárala con el costo que realmente tendrías según tu forma de pagar. Si buscas algo simple para construir historial, compara también las condiciones de Stori. Si te interesa principalmente una experiencia digital, puede ser más útil revisar directamente Banco Plata vs Nu y Banco Plata vs Klar para ver dónde están las diferencias en cuenta, tarjeta, ahorro y condiciones.
También puedes consultar nuestro análisis de Mercado Pago o comparar directamente los mejores bancos y cuentas digitales en México.
Si lo que buscas es ampliar la comparación a entidades digitales, nuestra selección de mejores neobancos en México te puede ayudar a ver qué alternativa encaja mejor con tu perfil.tidades digitales, nuestra selección de mejores neobancos en México te puede ayudar a ver qué alternativa encaja mejor con tu perfil.
¿Para quién sí conviene Banco Plata?
Plata puede tener sentido para ti si:
- Pagas el total del estado de cuenta cada mes.
- Usas la tarjeta para gastos que ya ibas a realizar.
- Te interesa el cashback y eliges categorías con cuidado.
- Revisas el costo antes de convertir una compra a meses.
- Prefieres una experiencia digital sin depender de sucursales.
- Tienes disciplina para no financiar gasto corriente.
En este perfil, Plata puede funcionar bien porque aprovechas sus beneficios y reduces la probabilidad de acabar pagando el lado más caro del producto.
Caso práctico: si tienes $8,000 MXN de gastos mensuales ya presupuestados, utilizas Plata para pagarlos, consigues cashback y después liquidas los $8,000 completos, el beneficio tiene sentido.
Si en cambio solo puedes pagar $2,000 y tienes que arrastrar los otros $6,000, ya no estás eligiendo una tarjeta por sus recompensas: estás contratando financiamiento a una tasa elevada.
¿Para quién no conviene Plata?
Plata no sería mi primera recomendación si:
- Sueles pagar solo el mínimo.
- Utilizas tarjetas para cubrir faltantes habituales de tu presupuesto.
- Te atrasas con facilidad.
- Necesitas retirar efectivo de la línea de crédito.
- No revisas comisiones antes de aceptar servicios.
- Prefieres atención presencial.
- No vas a utilizar las categorías de cashback.
- La oferta que recibiste es Plata Garantizada y no te convence su costo.
La idea no es que Plata sea “mala” porque su CAT sea elevado. El punto es que el producto cambia muchísimo según cómo lo uses.
Para un totalero, la tasa puede tener poca importancia en el día a día si nunca genera intereses ordinarios sobre sus compras. Para alguien que arrastra saldo cada mes, esa misma tasa se vuelve uno de los factores principales de decisión.
Seguridad, aclaraciones y protección al usuario
Banco Plata publica canales para aclaraciones a través de su app y su Unidad Especializada de Atención a Usuarios. Su folleto también remite a CONDUSEF para reclamaciones. Si necesitas contactar con la entidad o escalar un problema, tienes recopilados el teléfono, WhatsApp, UNE y vías de reclamación en nuestra guía de atención a clientes de Banco Plata.
Si tienes un problema con un pago, cargo o comisión, evita limitarte a una conversación telefónica. Guarda:
- Captura del movimiento.
- Comprobante de pago o transferencia.
- Estado de cuenta.
- Fecha y hora del problema.
- Número de folio de la aclaración.
- Correos o mensajes recibidos.
- Respuesta final del banco, si existe.
Si después necesitas escalar el caso, tener esa documentación puede hacer una gran diferencia.
También hay que separar la protección de depósitos del uso de una tarjeta de crédito. Los saldos bancarios elegibles de una cuenta pueden entrar bajo el esquema de protección del IPAB conforme a sus reglas; eso no significa que la deuda o las compras de una tarjeta de crédito estén “aseguradas por el IPAB”.
Y una regla básica: nunca compartas NIP, contraseñas o códigos dinámicos con alguien que te contacte por llamada, WhatsApp o redes sociales. Si tienes dudas, entra directamente a la app o utiliza los canales publicados por Banco Plata.as o códigos dinámicos con alguien que te contacte por llamada, WhatsApp o redes sociales. Si tienes dudas, entra directamente a la app o utiliza los canales publicados por Banco Plata.
Nuestra opinión sobre Banco Plata
Nuestra opinión sobre Banco Plata es positiva para un perfil concreto, no de forma universal.
Plata Crédito tiene argumentos claros a favor: cashback, administración digital, control desde la app y respaldo de una institución bancaria regulada. Pero eso convive con un CAT alto y comisiones que pueden ser muy relevantes si retiras efectivo, pagas tarde o conviertes compras a meses.
También creemos que las reseñas negativas deben tomarse en serio sin caer en el extremo contrario de convertir cada experiencia individual en una conclusión sobre todo el banco.
Hay tres cosas que revisaríamos antes de aceptar:
- qué producto exacto te están ofreciendo;
- cuánto te costará según tu carátula;
- y si realmente vas a pagar el total cada mes.
La conclusión práctica es sencilla:
Plata vale más la pena como tarjeta de pago y recompensas para un usuario totalero que como herramienta para financiarse.
Cómo usar Plata sin meterte en problemas
Si decides probarla, pondría estas reglas desde el primer día:
- Paga el saldo total sujeto al periodo de pago siempre que te sea posible.
- No gastes más de lo que podrías liquidar con tus ingresos normales.
- Revisa en la app cualquier comisión antes de diferir una compra.
- Evita retirar efectivo con cargo a la tarjeta.
- Confirma si tu producto es Plata Crédito o Plata Garantizada.
- Revisa si realmente utilizas Plata Plus antes de mantener la suscripción.
- Guarda comprobantes y folios de aclaración.
- Lee el estado de cuenta completo, no solo el pago mínimo.
- No compres únicamente para perseguir cashback.
Un buen uso sería pagar gastos ya presupuestados como supermercado, gasolina, restaurantes o compras necesarias y liquidarlos después.
Un mal uso sería gastar $3,000 MXN extra solo porque una categoría promete un porcentaje alto de cashback. Recuperar una parte de una compra innecesaria sigue siendo gastar de más.
Conclusión
Banco Plata es una institución financiera regulada y Plata Crédito puede ser una opción interesante en México si quieres cashback, control desde la app y una experiencia bancaria digital. Que Banco Plata sea confiable institucionalmente no significa que la tarjeta sea adecuada para cualquier perfil.
Su principal punto débil aparece cuando necesitas financiarte. El CAT, la tasa ordinaria, los retiros de efectivo y las comisiones por algunos diferimientos hacen que el costo pueda crecer bastante más rápido que las recompensas.
Si eres totalero, eliges categorías que realmente usas y revisas cada comisión antes de aceptar servicios adicionales, Plata puede darte valor. Si normalmente pagas mínimos o necesitas crédito para cubrir gastos básicos, compararía otras opciones antes de solicitarla.
Y si te ofrecen Plata Garantizada, revisa sus condiciones por separado. No aceptes un producto solo porque lleva la misma marca de la tarjeta que viste anunciada.