Resumen rápido
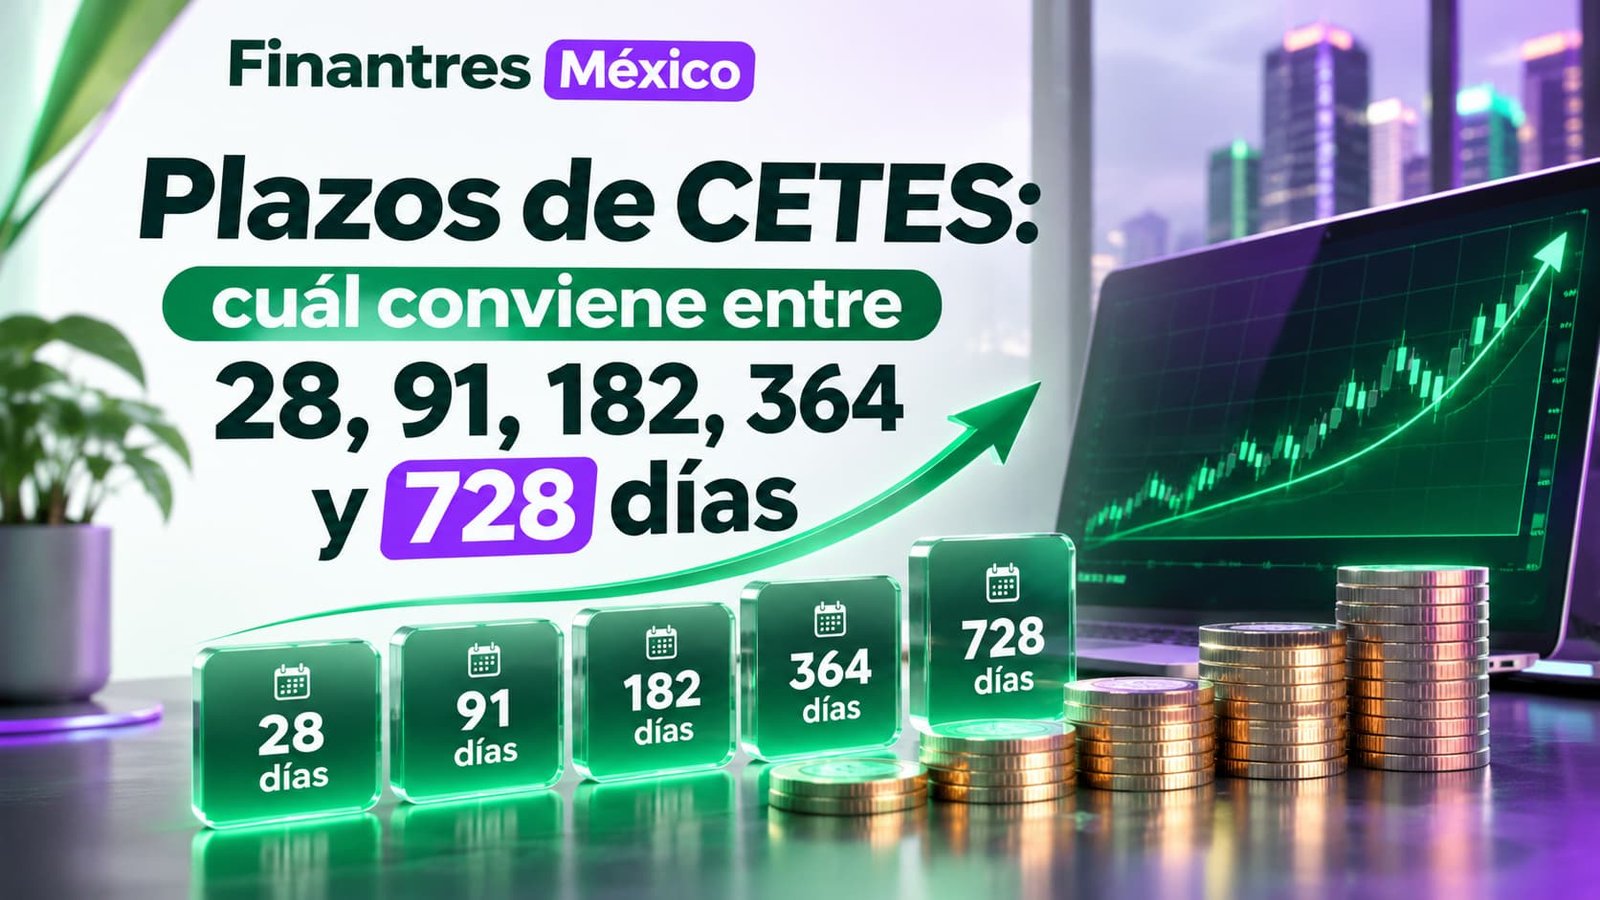
- 28 días: suele tener más sentido si quieres flexibilidad y revisar qué hacer con tu dinero cada mes.
- 91 días: ofrece un buen punto medio si puedes dejar el dinero invertido unos tres meses.
- 182 días: puede encajar cuando tienes un objetivo a unos seis meses y no necesitas ese capital antes.
- 364 días: es útil si puedes mantener la inversión prácticamente un año y prefieres no estar reinvirtiendo constantemente.
- 728 días: puede servir para dinero que no vas a necesitar durante cerca de dos años, pero un plazo mayor no significa automáticamente un rendimiento mayor.
Nuestra recomendación: intenta que el vencimiento quede antes de la fecha en la que podrías necesitar el dinero. Si tienes dudas, es mejor repartir tus inversiones entre varios plazos que comprometer todo tu ahorro al vencimiento más largo.
¿Qué plazo de CETES conviene más?
No existe un plazo de CETES que sea mejor para todos. Cada vencimiento resuelve una necesidad distinta.
| Plazo | Puede encajar si… | Principal desventaja |
|---|---|---|
| 28 días | Quieres mucha flexibilidad | Tendrás que decidir con frecuencia dónde reinvertir |
| 91 días | No necesitas el dinero durante unos tres meses | Tienes menos disponibilidad que a 28 días |
| 182 días | Tu objetivo está a unos seis meses | Puedes perder oportunidades si las tasas suben |
| 364 días | Puedes invertir durante casi un año | Sacrificas flexibilidad durante más tiempo |
| 728 días | Tu horizonte está cerca de dos años | Es un compromiso largo y no siempre ofrece la tasa más alta |
CETES a 28 días: mejor para mantener flexibilidad
Los CETES a 28 días pueden encajar si quieres mantener tu dinero trabajando sin comprometerlo durante muchos meses.
Al vencimiento puedes retirar el capital o volver a invertirlo según las condiciones disponibles en ese momento.
Por ejemplo, imagina que tienes $10,000 MXN que probablemente no necesitarás durante el próximo mes, pero todavía no sabes qué pasará dentro de seis meses. Un vencimiento corto te permite tomar esa decisión más adelante.
La contrapartida es que la tasa de tu siguiente inversión puede ser diferente. Si las tasas bajan, tendrás que reinvertir en condiciones menos favorables.
Puedes profundizar en nuestra guía sobre CETES a 28 días.
CETES a 91 días: un buen equilibrio para tres meses
Los CETES a 91 días pueden ser una opción práctica cuando sabes que no necesitarás el dinero durante aproximadamente tres meses.
Evitas tener que reinvertir cada 28 días, pero tampoco comprometes tu capital durante medio año o más.
Puede tener sentido, por ejemplo, si estás apartando dinero para un seguro, unas vacaciones o un gasto que llegará dentro de unos meses.
Si ese es tu horizonte, revisa también cómo funcionan los CETES a tres meses.
CETES a 182 días: para objetivos a medio año
Los CETES a 182 días empiezan a tener más sentido cuando tienes una fecha relativamente clara y puedes mantener el dinero invertido durante unos seis meses.
Aquí ganas comodidad: haces una sola inversión y no necesitas tomar decisiones cada pocas semanas.
El coste de esa comodidad es menor flexibilidad. Si durante ese periodo aparecen tasas más atractivas, el dinero que ya invertiste seguirá ligado a las condiciones de su propia compra mientras mantengas los títulos hasta el vencimiento.
Nuestra guía sobre CETES a seis meses entra en detalle sobre este vencimiento.
CETES a 364 días: para dinero que puedes dejar casi un año
Los CETES a 364 días pueden encajar si sabes que no vas a necesitar ese dinero durante aproximadamente un año.
Su principal atractivo es reducir la incertidumbre de las reinversiones. Con una inversión corta puedes tener que comprar nuevos CETES varias veces durante el año; con un vencimiento cercano a 364 días conoces desde el principio las condiciones de esa operación si mantienes los títulos hasta el final.
Esto puede jugar a tu favor si las tasas bajan después de comprar.
Pero también puede ocurrir lo contrario: si las tasas suben, ese capital no podrá aprovechar las nuevas condiciones mientras siga invertido en los títulos originales.
Puedes ampliar esta opción en nuestra guía sobre CETES a un año.
CETES a 728 días: ¿realmente conviene invertir casi dos años?
El plazo de 728 días puede resultar interesante para dinero que no vas a necesitar durante cerca de dos años.
No deberías elegirlo simplemente porque sea el vencimiento más largo.
Un plazo mayor no garantiza una tasa mayor. Dependiendo de las condiciones del mercado, puede haber momentos en los que un CETE de menor duración tenga un rendimiento anualizado similar o incluso superior.
Este vencimiento tiene más sentido cuando tu horizonte coincide de verdad con esos dos años y valoras mantener las condiciones de esa inversión durante más tiempo.
Además, la disponibilidad de los distintos vencimientos depende de las emisiones y subastas correspondientes, por lo que conviene comprobar la oferta disponible en CETESdirecto antes de tomar una decisión.
Cómo elegir el plazo de CETES según tu objetivo
Una forma sencilla de decidir es olvidarte durante un momento de las tasas y pensar únicamente en cuándo necesitarás el dinero.
Ejemplo práctico: tienes $30,000 MXN que quieres invertir.
Si sabes que necesitarás los $30,000 dentro de tres meses, tendría poco sentido comprometer todo el capital durante 364 o 728 días solo porque el rendimiento parezca ligeramente más atractivo.
Pero también puedes encontrarte en otra situación: no tienes una única fecha para utilizar ese dinero.
En ese caso podrías repartirlo, por ejemplo:
- $10,000 MXN a 28 días.
- $10,000 MXN a 91 días.
- $10,000 MXN a 182 días.
Así, no todo tu dinero vence al mismo tiempo.
Esto se conoce como escalonar vencimientos. No garantiza ganar más, pero puede ayudarte a equilibrar disponibilidad y rendimiento sin depender de una única fecha.
Si quieres comparar cantidades y periodos concretos, nuestra calculadora de CETES te permite aterrizar mejor la decisión.
¿Conviene invertir a 28 días y reinvertir o elegir un plazo largo?
Esta es probablemente la comparación más importante.
Supongamos que tienes $10,000 MXN y estás dudando entre invertir a 28 días varias veces o contratar desde el principio un plazo cercano a un año.
Si las tasas bajan, haber elegido un plazo largo puede resultar favorable, porque la inversión que ya contrataste mantiene sus propias condiciones hasta el vencimiento.
Si las tasas suben, los plazos cortos pueden darte la oportunidad de reinvertir antes con las nuevas tasas.
El problema es que nadie puede saber con certeza qué ocurrirá con las tasas durante todo el periodo.
Por eso, no recomendamos elegir el plazo intentando adivinar el mercado. Primero haz que el vencimiento coincida con tus necesidades de efectivo y después compara los rendimientos disponibles.
Si planeas reinvertir una y otra vez, también te conviene entender cómo funciona la reinversión y el interés compuesto con CETES.
Error común: comparar una tasa anualizada de CETES a 28 días con una de 364 días como si el porcentaje publicado fuera lo que vas a ganar directamente en cada periodo. La tasa está expresada en términos anuales; el resultado real depende del plazo, del precio de compra y del monto invertido.
¿Qué pasa si necesito el dinero antes del vencimiento?
Este punto debería influir mucho en tu elección.
En CETESdirecto puedes realizar una venta anticipada de determinados valores gubernamentales, pero eso no significa que disponer del dinero antes del vencimiento sea equivalente a esperar hasta el final.
Cuando vendes antes, el precio depende de las condiciones del mercado.
Eso significa que el resultado puede ser distinto al que habrías obtenido manteniendo los títulos hasta su vencimiento.
Por esa razón, nuestra recomendación es sencilla: no uses un plazo largo para dinero que probablemente vas a necesitar antes.
Si ya tienes títulos y necesitas recuperar el capital, consulta primero cómo funciona vender CETES antes del vencimiento.
Consejo experto: antes de invertir a 364 o 728 días, separa tu fondo para emergencias. La rentabilidad adicional que puedas conseguir no compensa quedarte sin liquidez para un gasto importante.
¿Existen CETES diarios, a 7 días o a la vista?
No debes confundir liquidez diaria con un plazo de CETES.
Los vencimientos que normalmente se asocian a CETES son 28, 91, 182, 364 y 728 días. Buscar CETES diarios, CETES a la vista o CETES a siete días suele esconder otra necesidad: tener el dinero invertido, pero poder disponer de él con mucha más frecuencia.
Para eso existe una alternativa distinta dentro de CETESdirecto: BONDDIA.
BONDDIA no es un CETE con vencimiento diario. Es un fondo de inversión en instrumentos de deuda con características distintas y liquidez diaria en días hábiles conforme a sus condiciones operativas.
Esto importa porque no deberías tratar ambos productos como equivalentes.
Si tu prioridad es poder mover el dinero con frecuencia, puede resultarte más útil revisar nuestra comparación de BONDDIA vs CETES que buscar un supuesto CETE a uno o siete días.
Entonces, ¿plazo corto o plazo largo?
La decisión puede resumirse así:
Elige plazos cortos si:
- No tienes claro cuándo necesitarás el dinero.
- Prefieres revisar tus opciones con frecuencia.
- Quieres mantener más flexibilidad.
- No te importa reinvertir periódicamente.
Valora plazos largos si:
- Tienes cubierto tu fondo de emergencia.
- Sabes que no necesitarás ese dinero durante muchos meses.
- Prefieres reducir el número de reinversiones.
- Te interesa mantener las condiciones de una compra durante más tiempo.
No hay una respuesta universal porque el plazo correcto depende más de tu calendario financiero que de encontrar unas décimas adicionales de rendimiento.
Conclusión: qué plazo de CETES elegir
Para la mayoría de las personas, la mejor forma de elegir un plazo de CETES es empezar por la fecha en la que necesitarán recuperar el dinero.
Los CETES a 28 y 91 días ofrecen mayor flexibilidad. Los de 182 días pueden funcionar bien para objetivos semestrales. Los de 364 días tienen sentido cuando puedes mantener el dinero invertido prácticamente un año, mientras que los de 728 días deberían reservarse para capital que realmente no necesitarás durante cerca de dos años.
No persigas automáticamente el plazo con la tasa más alta. Una pequeña diferencia de rendimiento puede no compensar quedarte sin acceso cómodo a un dinero que necesitas.
Y si no tienes una única fecha, repartir el capital entre varios vencimientos puede ser una solución mucho más sensata que apostar todo a un solo plazo.